2027年4月から、電子マニフェストの報告項目が変わります。
「排出事業者側の入力項目が増えるのか」「今までの操作ができなくなるのか」と不安になる担当者もいるかもしれません。しかし、今回の変更で新たな入力義務を負う中心は処分業者です。
排出事業者にとって大きいのは、これまで見えにくかった処理方法や再資源化物の種類・量を、電子マニフェスト上の「再資源化等の情報」として確認できるようになることです。
つまり今回の変更は、排出事業者の入力作業が一律に増える改正というより、処理業者へ渡した後の廃棄物を、より具体的に追えるようになる改正です。
この記事の結論
- 2027年4月1日から、処分業者による追加項目の入力が必須になります。
- 追加されるのは、処分方法、処分方法ごとの処分量、処分後の産業廃棄物または再生される物の種類・量などです。
- 排出事業者は、追加情報を「再資源化等の情報」として照会できます。
- 2027年3月31日までは任意入力なので、現在表示が空欄でも直ちに違反とは限りません。
- 排出事業者は、主要な廃棄物について契約・許可・実際の処理結果が一致しているかを確認する運用を作るべきです。
1. 2027年4月から何が変わるのか
廃棄物処理法施行規則の改正は2025年4月22日に公布され、2027年4月1日に施行されます。
処分業者は、電子マニフェストによる最終処分の報告にあわせ、最終処分が終了するまで、または再生が行われるまでのすべての処分について、主に次の情報を報告します。
- どのような処分を行ったか
- 処分方法ごとに、どれだけ処分したか
- 処分後に残った産業廃棄物の種類と量
- 再生された物の種類と量
JWNETではすでに追加項目を利用できる状態になっていますが、2027年3月31日までは任意入力です。2027年4月1日以降は、処分業者による追加項目の入力が必須になります。
排出事業者は、報告された内容を「再資源化等の情報」として照会できます。
2. 排出事業者の実務は何が変わるのか
変化1:処理終了日だけでなく「何になったか」を確認できる
従来のマニフェスト確認は、運搬終了、処分終了、最終処分終了という日付やステータスを追うことが中心でした。
今後は、破砕、選別、焼却などの処分方法だけでなく、処理後に再生された物や残った廃棄物の種類・量まで確認しやすくなります。
例えば、契約書では「破砕・再生」となっている廃プラスチック類について、実際にはどのような工程を経て、何が再資源化され、何が残さになったのかを確認する材料が増えます。
ここが今回の改正の一番大きな実務上の意味です。「最終処分終了の通知が来たので完了」から、「どの工程を通り、何が資源になり、何が残ったかを見る」へ、確認の深さが一段変わります。
変化2:「再資源化率○%」という事業者説明を数字で見直しやすくなる
委託先から「ほぼリサイクルしています」「再資源化率は高いです」と説明されても、排出事業者側では、その計算根拠を確認しにくいことがあります。
追加情報が入力されると、処分方法ごとの量や再資源化物の量を確認する材料が増えます。もっとも、表示された数字だけで処理業者の施設全体のリサイクル率や自社廃棄物の環境価値を即断してはいけません。
確認したいのは、次の3点です。
- 何を分母にしているか
- 「再資源化物」に何を含めているか
- 中間処理後の残さが、その後どこへ行ったか
「再資源化」という同じ言葉でも、計算範囲や分類方法が違えば数字は変わります。ESG報告や取引先への環境データ提出に使う場合は、処理業者へ定義を確認してから利用します。
変化3:マニフェスト数量と「基準重量」が違っても、すぐに入力ミスとは限らない
JWNETの「再資源化等の情報」では、処分方法ごとの処分量や処理後物の量を算出する基準として「基準重量」が使われます。
この基準重量は、処分業者が排出事業者から受け入れて処分対象とする量をキログラムで表したもので、マニフェストの確定数量と一致する必要はないとJWNETが説明しています。
そのため、数量が違っていた場合に、直ちに「処理業者が間違えた」と判断するのは早計です。
実務では、次を確認します。
- マニフェスト登録時の数量は、実測値か概算値か
- 収集運搬業者や処分業者の計量で確定した数量は何か
- 基準重量は、どの計量値や換算方法を使ったか
- 混合物を複数の処分方法へ振り分けた場合、数量をどう配分したか
数量差をゼロにすることだけが目的ではありません。なぜ差が出たかを説明できる状態にすることが重要です。
変化4:2027年3月までは「空欄」が残る
追加項目は2025年5月からシステム上で利用できますが、2027年3月31日までは任意入力です。
したがって、現在マニフェストを照会して再資源化等の情報が表示されていなくても、それだけで処理業者が対応していない、または違反しているとは判断できません。
ただし、早期に入力を始めている処分業者であれば、施行前に自社の確認手順を試せます。主要な委託先へ「任意期間中に、再資源化等の情報を入力する予定はありますか」と聞いておくと、2027年4月に慌てずに済みます。
変化5:一度保存したデータも、後から修正される可能性がある
JWNETのFAQでは、処分業者が再資源化等の情報を修正する際、排出事業者の承認は不要で、修正内容は即時に反映されるとされています。
月次集計やESG報告に利用する場合、CSVを一度ダウンロードして終わりにすると、その後の修正を取り込めない可能性があります。
実務では、次のようなルールが有効です。
- 月次データの抽出日を記録する
- 年度確定前に再度データを取り直す
- 大きな数量差や処理方法の変更があれば、委託先へ確認する
- 修正前後のデータを比較できるよう保存する
電子化すれば自動的に正確になるのではありません。修正履歴を前提に、どの時点の数字を社内報告に使ったかを残すことが大切です。
3. 排出事業者の現場運用へどう落とし込むか
制度改正の資料を読むだけでは、現場の仕事は変わりません。2027年4月までに決めておきたいのは、「誰が、いつ、どの数字を見て、どのときだけ確認するか」です。
1. 引渡し時・月次・年度確定で、見る項目を分ける
すべての項目を毎回確認すると続きません。確認のタイミングを3段階に分けます。
| タイミング | 現場で行うこと | 管理担当者が行うこと |
|---|---|---|
| 廃棄物の引渡し時 | 廃棄物名、荷姿、概算数量、積込場所を確認し、全景・荷姿・計量票を残す | 登録数量の単位がkg・t・m³のどれか、概算値か実測値かを記録する |
| 月次確認 | 現場から計量票や品目変更の連絡を集める | 処分方法、基準重量、処分方法ごとの量、再資源化物・処理後物を照会する |
| 年度確定前 | 追加の持込みや返品がないか確認する | CSV等を再取得し、月次保存後の修正と年間集計の差を確認する |
現場担当者へ制度全体を覚えてもらう必要はありません。「いつもと違う品目が混じった」「数量や荷姿が予定と大きく違った」「計量票が出なかった」の3点だけを管理担当者へ連絡する運用にすると、負担を抑えられます。
2. 数量は4つを横に並べ、差の理由を残す
同じ案件でも、次の数量は一致しないことがあります。
- 電子マニフェストへ最初に登録した数量
- トラックスケール等で確定した計量値
- 再資源化等の情報に使われる基準重量
- 処分方法ごとの処分量・処理後物の量
社内台帳ではこの4つを別列にし、上書きして1つの数字にまとめないようにします。差が出たときは「概算登録」「水分を含む」「容器重量を控除」「選別後に複数工程へ配分」など、理由を一言残します。
全件を人が精査しないため、数量差の社内確認基準も決めます。例えば、計量管理をしている定常品は「登録数量と基準重量の差が10%超なら確認」とする方法があります。10%は法令上の基準ではなく、あくまで社内運用の例です。混合廃棄物や容積換算品は差が大きくなりやすいため、品目ごとに基準を変えます。
3. 全件確認ではなく、4つの例外だけを拾う
月次確認では、次の案件を例外として抽出します。
- 2027年4月以降の報告対象なのに、再資源化等の情報が未入力の案件
- 電子マニフェスト上の処分方法が、委託契約書や処分業許可証から想定した内容と異なる案件
- 登録数量、計量値、基準重量の差が社内基準を超えた案件
- 月次集計後に処分方法や数量が修正された案件
該当しない案件は処理終了の確認までとし、該当案件だけ計量票、契約書、許可証、請求書、処理実績報告書を照合します。処分方法や処理先が契約・許可の範囲と合わない場合は、次回搬出前に理由を確認します。
4. 現場と本社・管理部門の役割を分ける
多拠点でよく起きるのは、本社が電子マニフェストを登録し、実際の荷姿や計量結果を現場しか知らない状態です。
現場側は、引渡し当日の全景写真、荷姿、計量票、混入物、予定外作業の有無を残します。本社・管理部門は、登録、終了報告の監視、月次の例外抽出、契約・許可との照合を担当します。
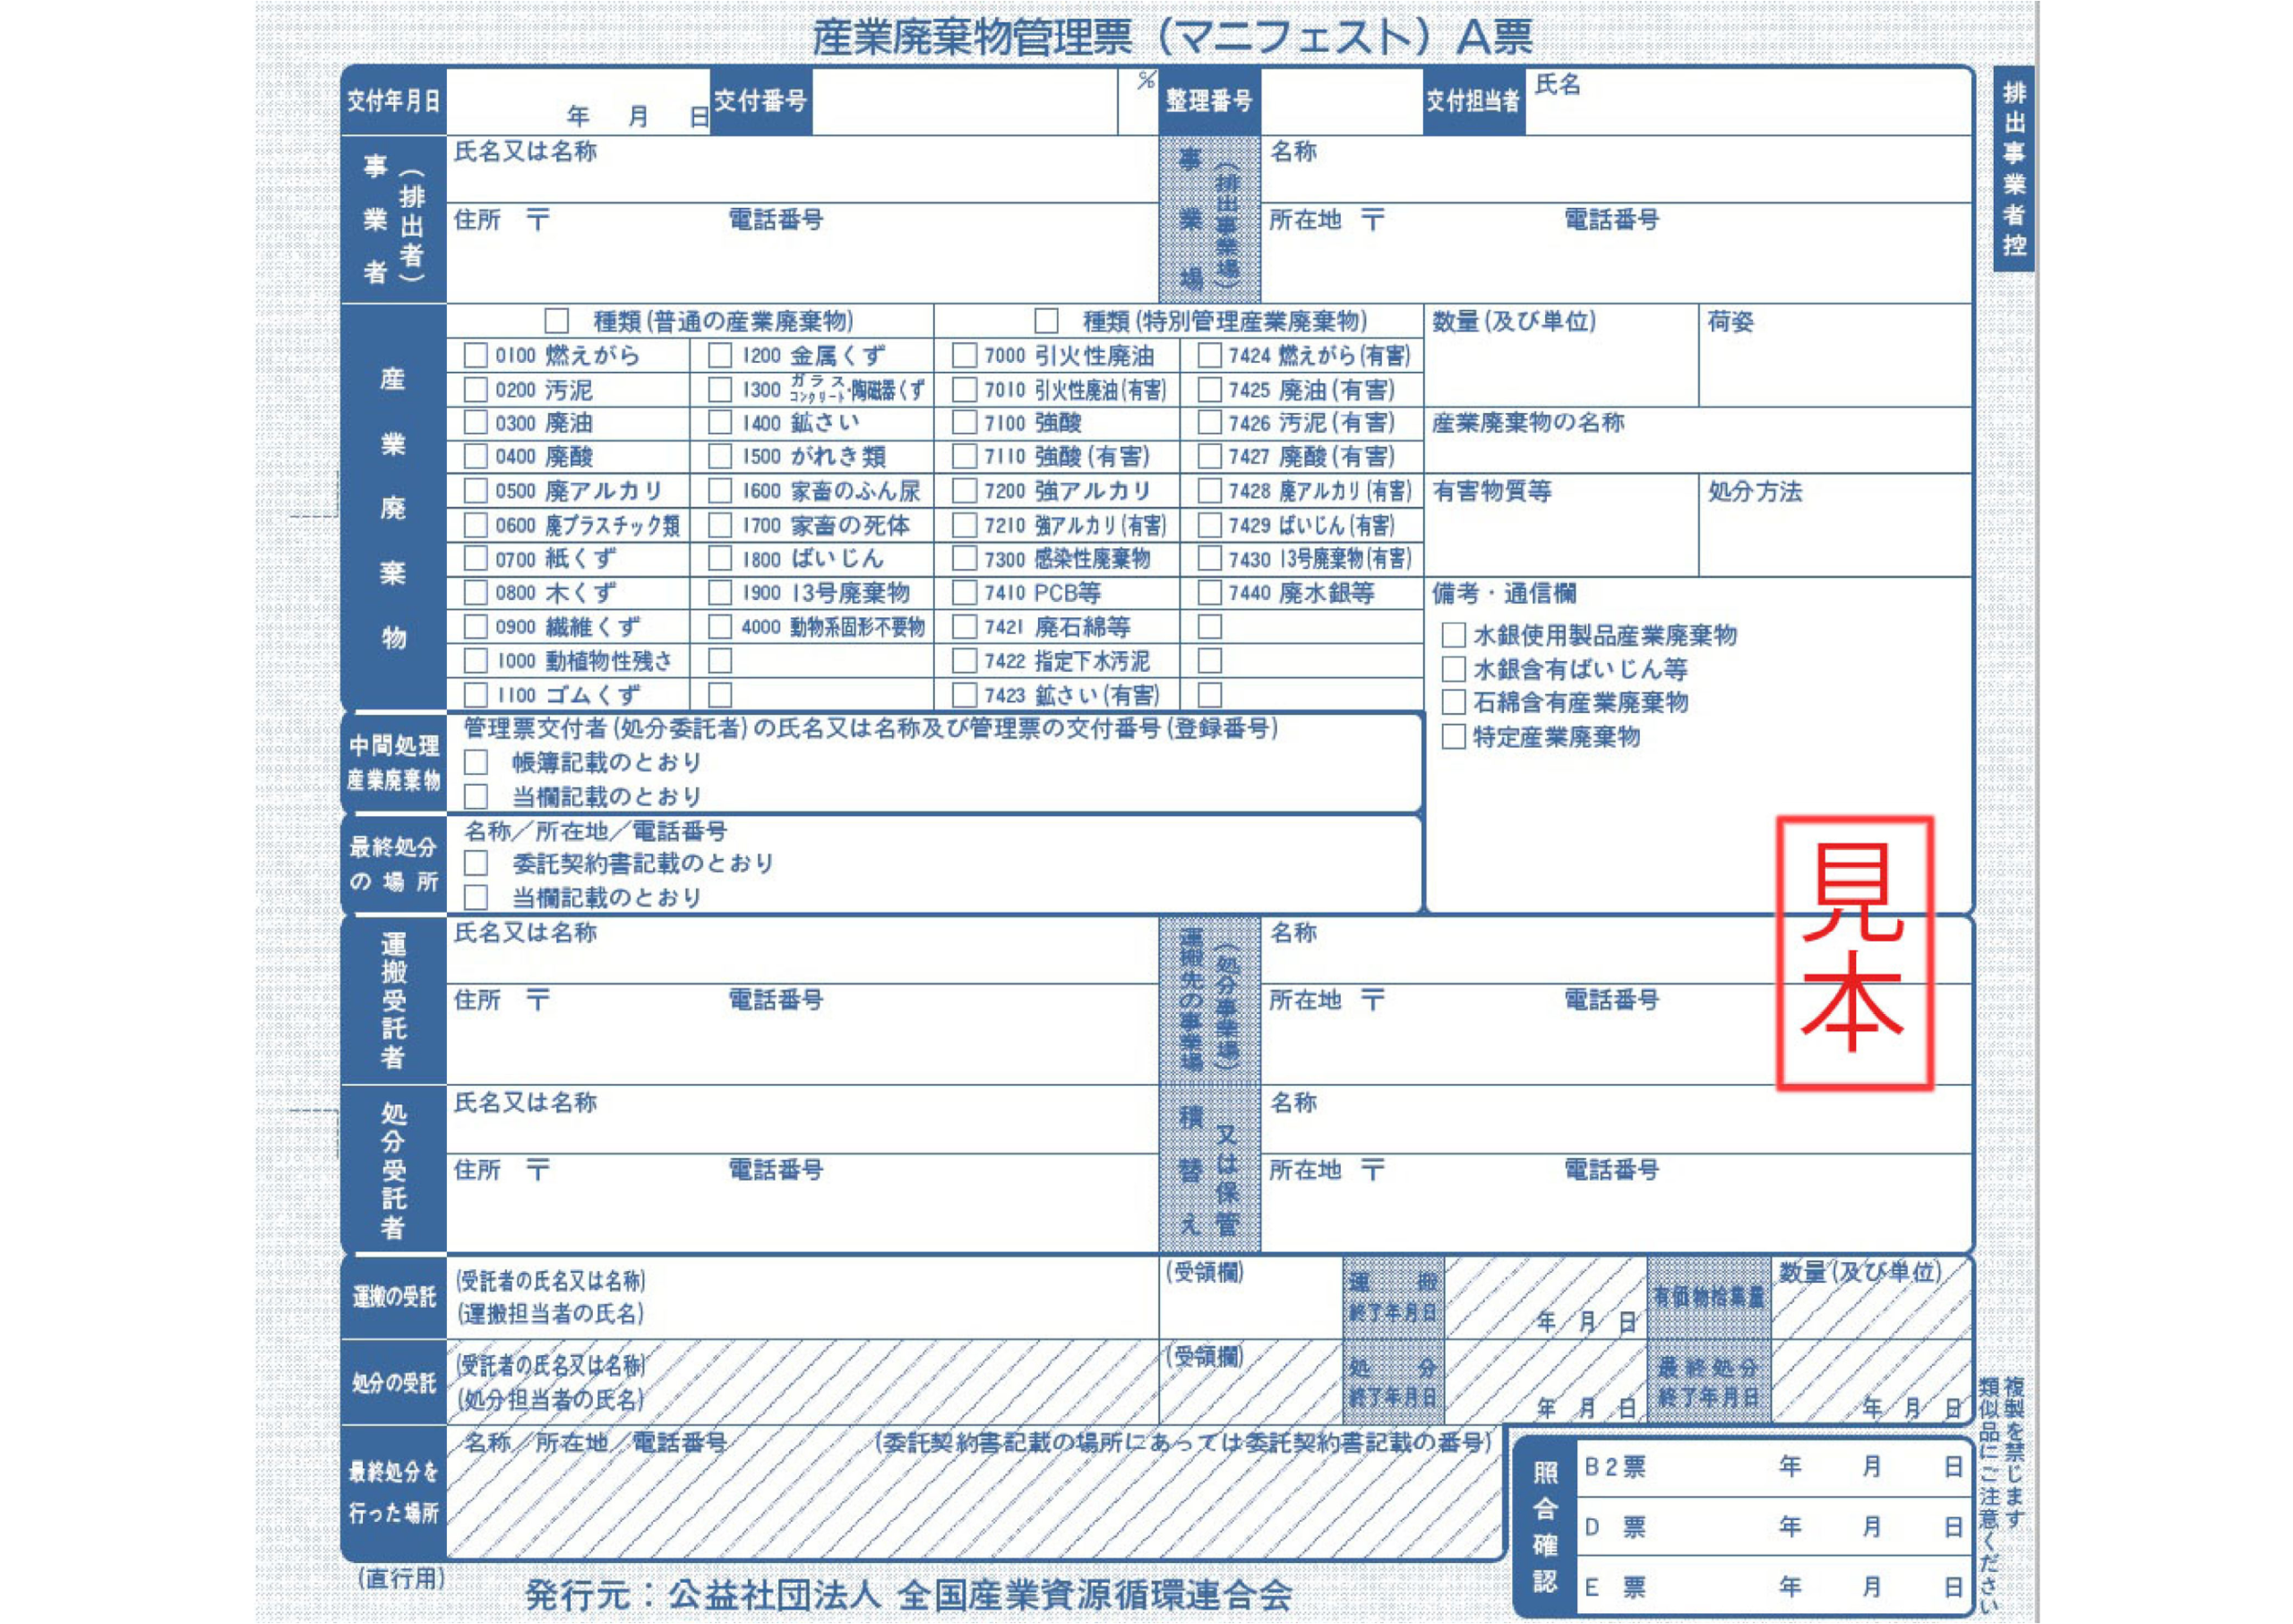
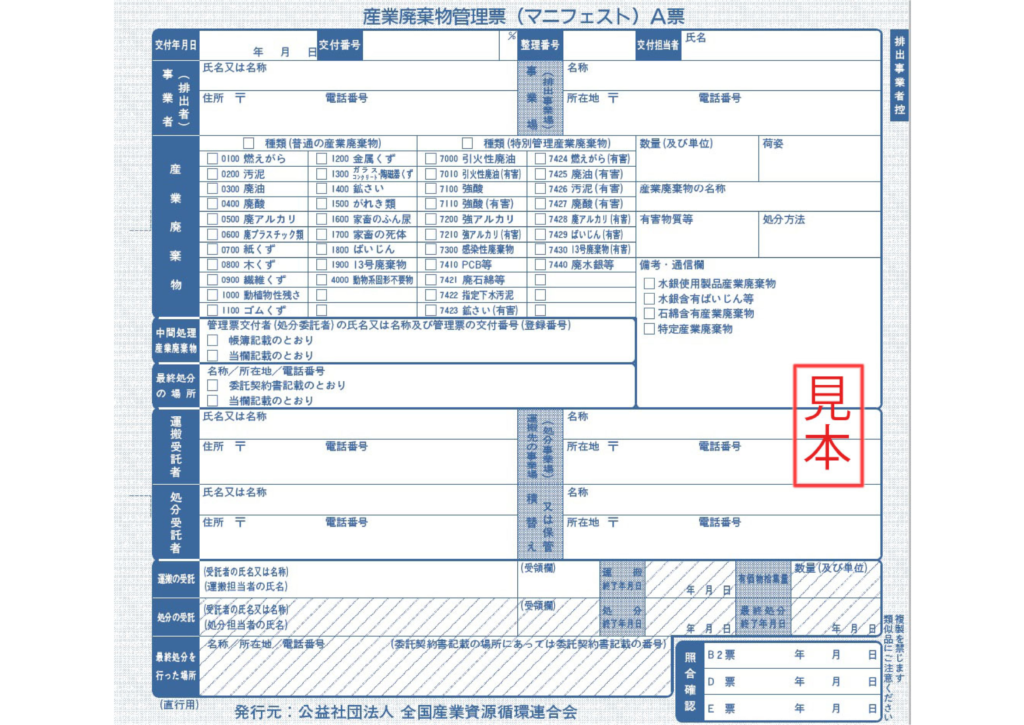
写真のファイル名を「引渡日_事業場_廃棄物名_マニフェスト番号」に統一すると、後から数量差が出たときに探しやすくなります。紙マニフェストを併用する拠点では、A票と返送されたB2票・D票・E票の照合結果も同じ案件番号で管理します。
5. 社内台帳は、最初から修正前提で作る
最低限、次の列を追加します。
- マニフェスト番号、事業場、廃棄物名
- 登録数量・単位、確定計量値、基準重量
- 処分方法、処分方法ごとの量
- 再資源化物の種類・量、中間処理後廃棄物の種類・量
- 初回確認日、年度確定前の再確認日
- 修正の有無、差異理由、確認者
月次データは確認日付きで保存し、年度報告やESG集計に使う直前に再取得します。「最新値だけ」を残すのではなく、どの時点の数字を社内外の報告に使ったかを追える形にします。
4. 排出事業者が避けたい3つの対応
「処分業者側の改正なので、自社には関係ない」
入力義務の中心は処分業者ですが、情報を確認し、委託先管理や環境データへ活用するのは排出事業者です。
廃棄物処理法第3条第1項、第11条第1項は事業者の処理責任を定め、第12条第7項は、最終処分までの一連の処理が適正に行われるために必要な措置を講ずるよう努めることを求めています。処理を委託しても、排出事業者責任がなくなるわけではありません。
「数字が出たので、そのままESG報告に使う」
基準重量と確定数量の違い、再資源化物の定義、集計期間を確認せずに転記すると、社内外の報告数字にずれが生じます。
「2027年4月になってから処理業者へ聞く」
施行直前は処分業者への問い合わせが集中する可能性があります。任意入力期間中に、主要品目だけでもテスト確認しておく方が実務的です。
5. まとめ
2027年4月の電子マニフェスト変更で、排出事業者が新たに大量の情報を入力するわけではありません。
本質は、処理業者が報告する情報が細かくなり、排出事業者が処理方法、処分量、再資源化物、中間処理後の廃棄物を確認できるようになることです。
まずは自社で量の多い廃棄物を1品目選び、登録数量、計量値、基準重量、処分量を横に並べてください。その上で、月次に拾う例外条件と、現場から管理担当者へ連絡する条件を1枚の手順書にすれば、2027年4月から確認項目が増えても運用が膨らみにくくなります。
関連ガイド
本記事は公開日時点の公表情報を基に、一般的な実務対応を整理したものです。制度・JWNETの仕様は変更される場合があるため、実際の対応では最新の公式情報をご確認ください。